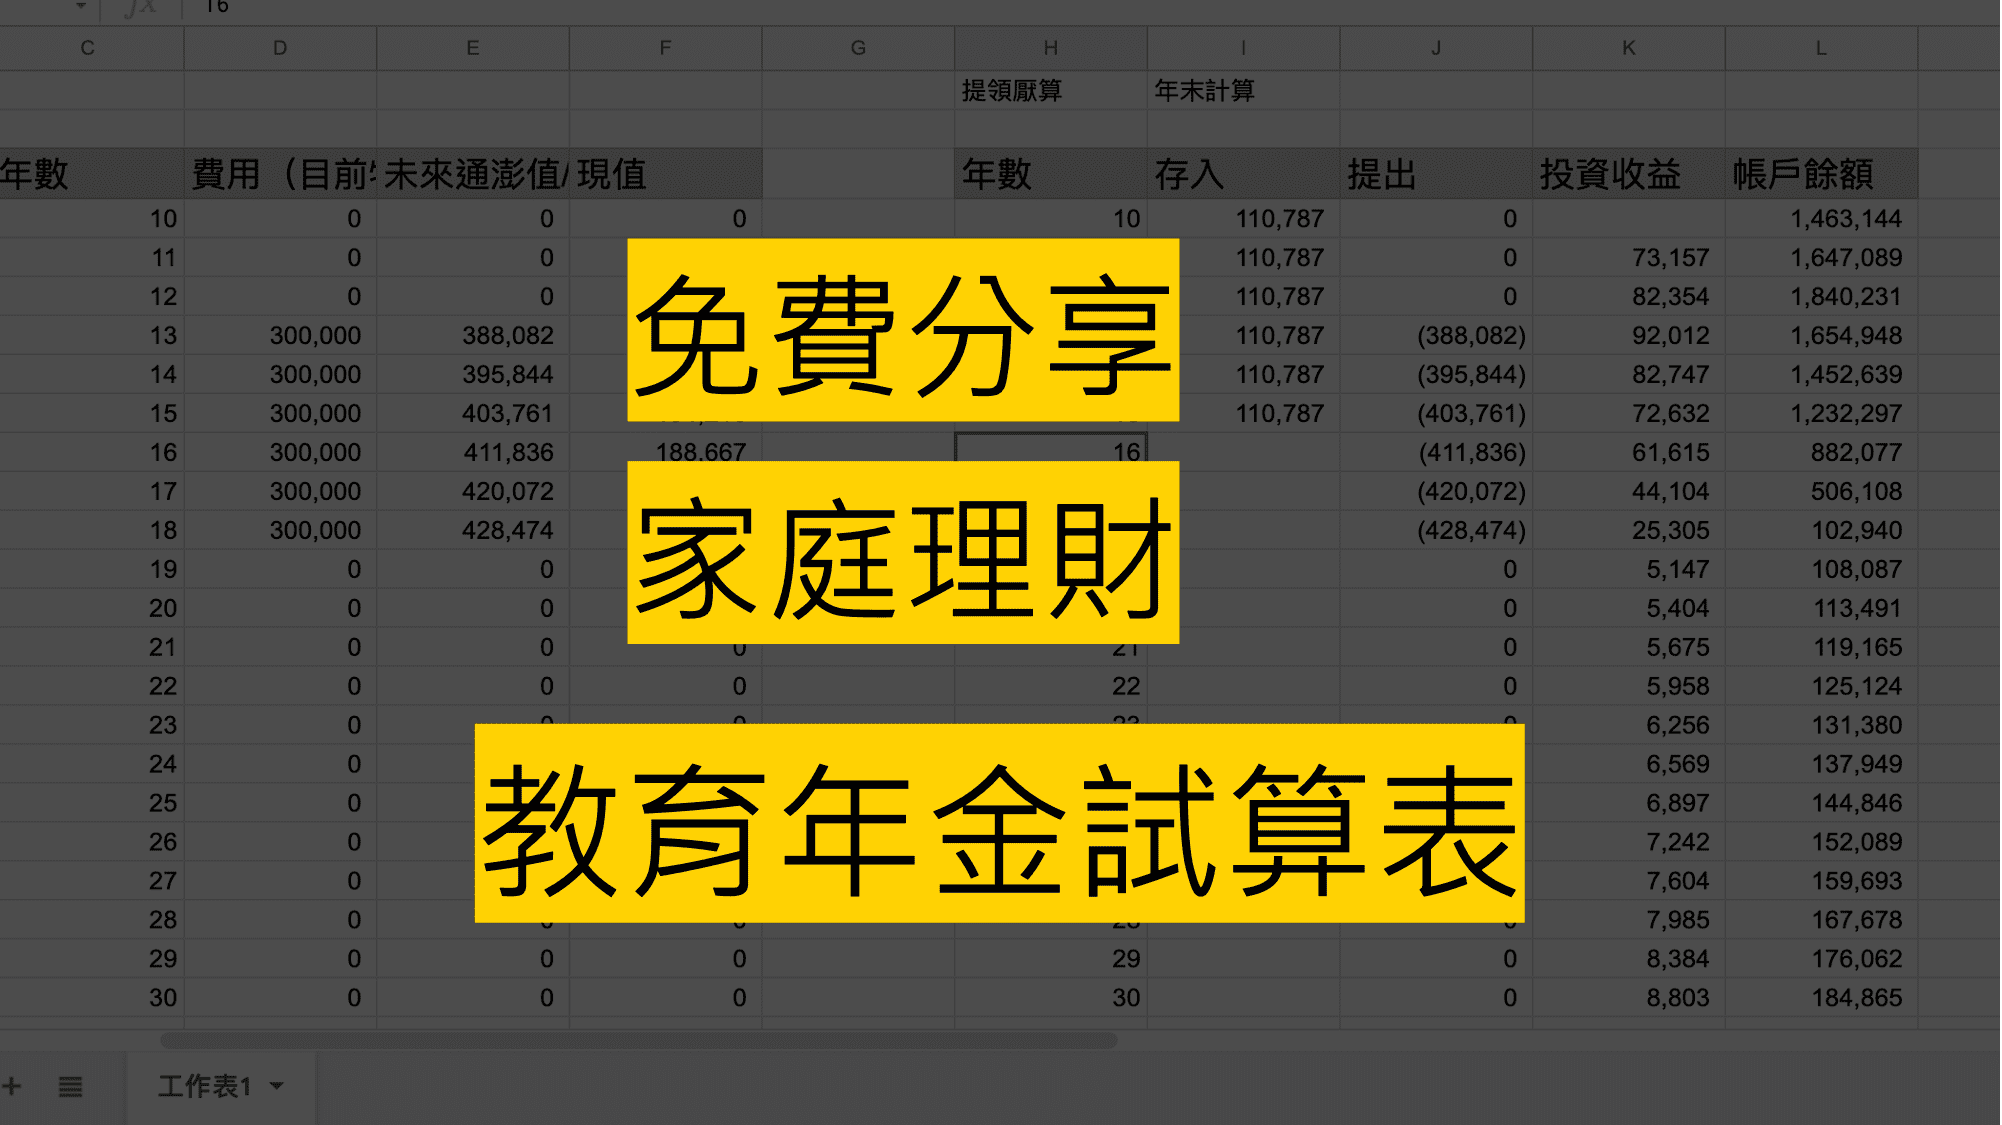
教育基金不是先猜「投資每年會賺幾%」,而是先把未來需要多少錢、距離使用還有多久、每月能投入多少,全部拆開來算。
這篇保留 A957 早期教育年金試算表的核心價值,但不再用固定高報酬率推估,也不把任何試算結果當成保證。
延伸閱讀:投資 Excel/股票管理工具
先看白話版
教育基金可以拆成四個問題:
- 距離開始用錢還有幾年?
- 到時候每年可能花多少?
- 這段時間每月能準備多少?
- 投資報酬如果比預期低,計畫還撐得住嗎?
先把需求算清楚,再決定用什麼工具準備。
30 秒重點
- 不要只做一個「樂觀報酬率」版本。
- 至少做保守/中性/壓力三種情境。
- 教育費用應考慮通膨,而不是直接用今天金額。
- 距離用錢越近,越不適合把全部資金放在高波動資產。
- 試算表是規劃工具,不是保證結果。
第一步:先估未來支出
例如目前預估每年教育支出為 30 萬元,距離使用還有 10 年,就可以用通膨假設估未來金額。
概念公式:
未來費用 = 現在費用 × (1 + 通膨率)^年數
如果要準備大學四年、研究所兩年,就把每一年支出分開列出,不要全部塞成一個總額。
第二步:算自己每月要投入多少
試算表可以用 FV、PV、PMT 等函數做估算。
常見用途:
FV:估未來累積金額PV:把未來金額換算成現在價值PMT:估每期需要投入多少
真正使用時要注意正負號、期初/期末投入,以及利率到底是年利率還是月利率。
第三步:不要只填一個報酬率
舊版曾直接用 5–8% 做預期報酬假設,這種寫法太容易讓人把試算值當成未來結果。
新版建議至少做三個情境:
保守
較低報酬、較高通膨。
中性
使用自己可接受、且能說明來源的長期假設。
壓力測試
投資前幾年遇到下跌、報酬低於預期,或教育支出高於原本估算。
如果只有樂觀情境才準備得出來,代表計畫還不夠穩。
第四步:距離用錢越近,風險要重新看
如果孩子還小,距離大學十幾年,資金承受波動的時間比較長。
但如果只剩兩三年就要開始支出,就要更在意:
- 市場下跌時能不能等
- 是否已有足夠現金
- 有沒有其他可替代資金
- 是否需要逐步降低波動
教育基金不是永遠用同一個資產配置。
試算表建議欄位
可以保留:
- 家庭成員
- 目前年齡
- 預計使用年份
- 每年預估支出
- 通膨假設
- 每月投入
- 現有教育基金
- 投資報酬假設
- 保守/中性/壓力情境
- 每年底預估餘額
免費會員工具區
免費加入會員,留言 20 字以上的使用需求或問題,即可依頁面方式取得可用的教育基金/理財試算工具。
覺得內容有幫助,歡迎留下真實評分;評分高低不影響解鎖資格。
舊版哪些內容不再保留
舊文曾寫「一年穩定 12–18% 可以做到」以及「五星+留言才能拿檔案」。這些現在移除。
原因很簡單:
- 投資報酬不能當保證
- 試算表應該呈現不確定性
- 評分應該是自願回饋,不應影響工具取得
A957 的使用方式
這份工具的目的不是幫你算出一個漂亮答案,而是讓你提早看到:
如果報酬沒有想像中高,我還要多準備多少?
這才是教育基金試算真正有用的地方。
這篇是一般家庭財務規劃與試算工具說明,不是個人化投資建議,也不保證任何投資報酬。
更新:2026-09-26
很完整的規畫表,非常感謝無私分享這樣的模板~沒有頭緒時剛好看到這樣讚的內容真是太感謝了!